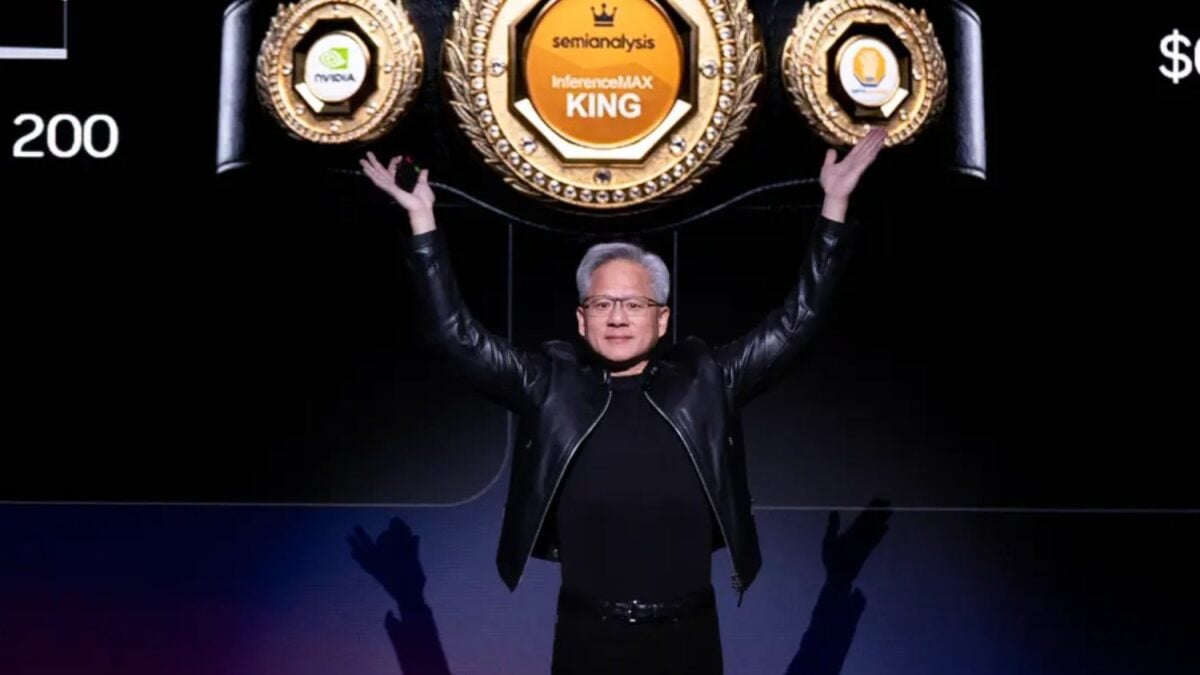
Hace apenas unos años, Nvidia era conocida principalmente por fabricar tarjetas gráficas para videojuegos. Hoy, la empresa dirigida por Jensen Huang se ha convertido en una de las piezas fundamentales de la economía digital y está a punto de alcanzar una cifra que hasta hace poco parecía reservada a las economías nacionales más grandes.
Seis billones de dólares. Esa es la frontera que Nvidia tiene cada vez más cerca, después de que sus acciones recuperaran máximos históricos y su capitalización bursátil rondara los 5,8 billones a comienzos de octubre.
Para entender la magnitud del fenómeno, basta con observar su evolución: según los datos de mercado recopilados por Bloomberg, Nvidia ha ganado aproximadamente 1,2 billones de dólares de valor bursátil desde enero, con una revalorización cercana al 28%. Pero lo verdaderamente interesante no es únicamente cuánto vale. Es por qué Wall Street sigue apostando cantidades extraordinarias por una compañía que ya es la más valiosa del mundo.
De fabricar tarjetas gráficas a convertirse en el corazón de la inteligencia artificial
El ascenso de Nvidia está relacionado con una transformación del sector tecnológico: el paso de la informática convencional hacia sistemas que necesitan cantidades gigantescas de capacidad de procesamiento. Sus aceleradores gráficos, diseñados originalmente para procesar imágenes, se han convertido en herramientas esenciales para entrenar y ejecutar modelos de inteligencia artificial.
Compañías como Microsoft, Google y Meta necesitan estas tecnologías para construir centros de datos capaces de alimentar sus servicios de IA. Y Nvidia vende buena parte de la infraestructura que hace posible ese desarrollo. Los números ayudan a explicar el entusiasmo. En sus resultados correspondientes al segundo trimestre fiscal de 2027, Nvidia comunicó ingresos de 96.200 millones de dólares, un incremento interanual del 106%.
De esa cantidad, 89.000 millones procedieron del negocio de centros de datos, lo que demuestra hasta qué punto la compañía ha dejado de depender de su actividad tradicional relacionada con los videojuegos. Además, proyectó unos ingresos de aproximadamente 108.000 millones de dólares para el siguiente trimestre, una previsión que refuerza las expectativas de crecimiento.
Nvidia ha anunciado una recompra gigantesca. Y eso explica parte de la euforia
El otro gran elemento detrás de su ascenso no tiene que ver directamente con nuevos chips, sino con una operación financiera. El 28 de septiembre, Nvidia anunció una ampliación de 150.000 millones de dólares de su programa de recompra de acciones, elevando el importe total pendiente de autorización hasta los 235.000 millones. Se trata de una de las mayores operaciones de este tipo anunciadas por una empresa.
La lógica es relativamente sencilla: cuando una compañía recompra sus propias acciones, puede reducir el número de títulos en circulación y aumentar el beneficio por acción, siempre que las demás condiciones permanezcan constantes. Sin embargo, en Nvidia existe una particularidad. La empresa no está utilizando las recompras únicamente para compensar un crecimiento estancado, sino que continúa registrando aumentos extraordinarios de ingresos y beneficios.
Esto ha generado una combinación que resulta especialmente atractiva para los inversores: perspectivas de expansión acelerada y una compañía con capacidad para devolver enormes cantidades de capital a sus accionistas.
El problema de Nvidia es que ahora necesita cantidades absurdas de dinero para seguir creciendo
Alcanzar una valoración cercana a seis billones también trae consigo una dificultad matemática. Cuando una compañía es relativamente pequeña, duplicar su valor puede requerir unos cuantos miles de millones de dólares adicionales. Pero cuando se convierte en la mayor empresa cotizada del planeta, cualquier movimiento porcentual representa cantidades extraordinarias.
Un aumento bursátil de apenas el 1% sobre una valoración de 5,8 billones equivale a unos 58.000 millones de dólares. Y existe otra paradoja. A pesar de su espectacular crecimiento, Nvidia ha quedado por detrás de numerosas empresas de semiconductores durante 2026. Mientras sus acciones avanzaban aproximadamente un 28%, el índice sectorial de Filadelfia acumulaba ganancias cercanas al 86%, según las cifras recogidas por Bloomberg.
El contexto tampoco está libre de riesgos. Reuters ha señalado que el coste de financiar las inversiones en infraestructura de IA está aumentando y que los inversores examinan cada vez más de cerca la rentabilidad de estos proyectos Porque existe una diferencia fundamental entre vender los chips necesarios para construir la revolución de la inteligencia artificial y demostrar que todas esas inversiones serán rentables a largo plazo.
Nvidia, por ahora, está consiguiendo lo primero a una escala histórica. La gran pregunta es si el resto de la industria podrá generar suficiente valor económico para justificar una expansión que ya se mide en billones de dólares.
Deja una respuesta